


员工提出不缴社保、希望公司把费用折算进工资;企业为降低成本让员工签署《自愿放弃社保承诺书》;还有一些公司长期按较低基数缴费。这些做法在中小企业中并不少见。2026年11月1日起,《全国税务行政处罚裁量基准(2026年版)》正式施行,用人单位逾期不缴或少缴社会保险费,将按照全国统一标准确定处罚档次。
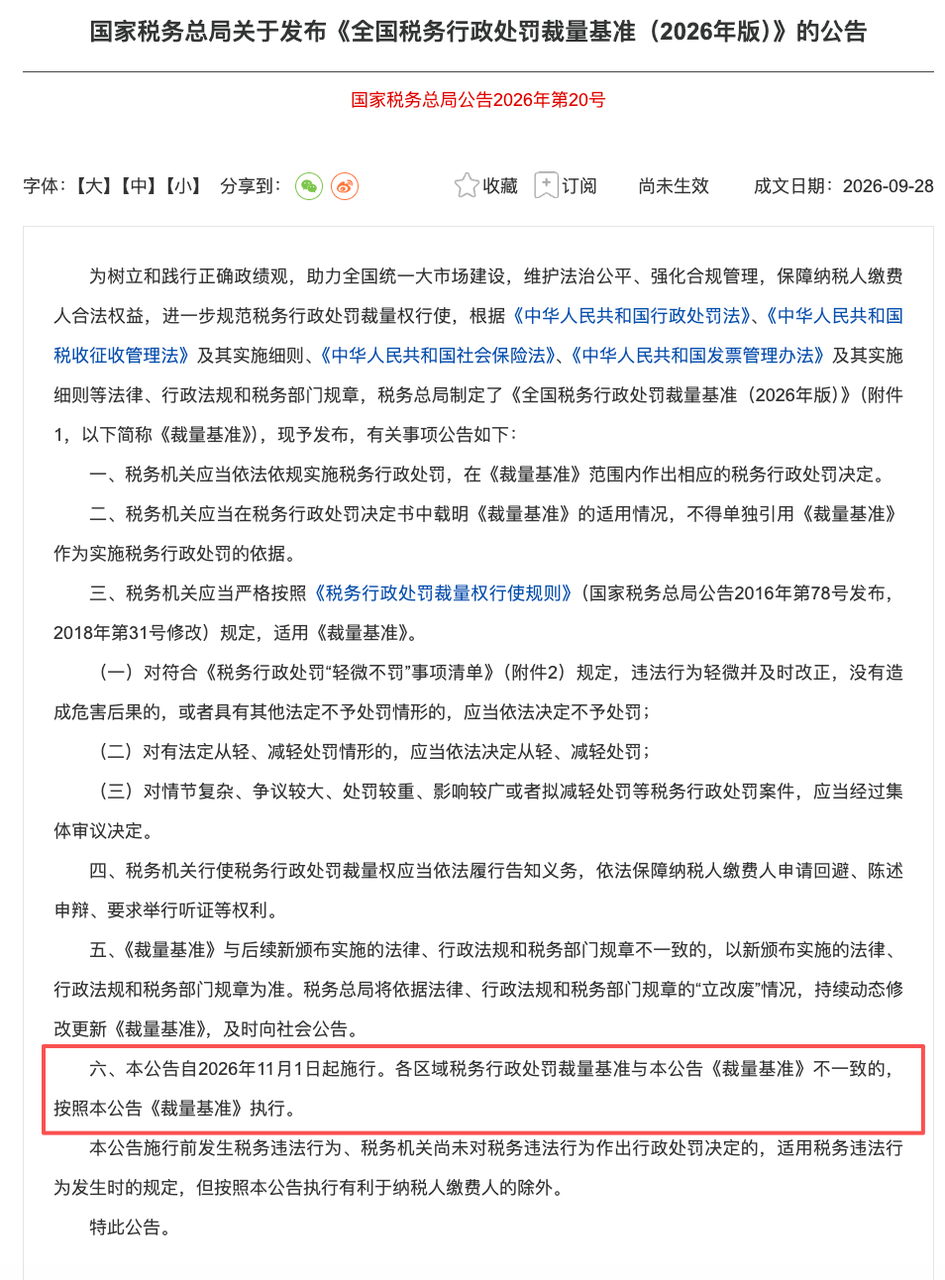
需要注意的是,1倍至3倍罚款早已写入《社会保险法》。这次新规统一了全国的裁量标准,并将欠缴金额与欠缴比例作为分档依据。
欠缴后不是立即罚3倍
罚款有明确的适用前提。用人单位未按时足额缴纳社会保险费,征收机构会先责令企业限期缴纳或补足,并从欠缴之日起按每日万分之五加收滞纳金。企业收到限期缴纳要求后,在规定期限内仍未缴纳,才会进入1倍至3倍的罚款区间。
企业最终可能承担三部分支出:欠缴本金、滞纳金以及行政罚款。欠缴金额越大、持续时间越长,面临的现金支出也会随之增加。
三档处罚标准怎么划分
第一档,欠缴金额1倍罚款:欠缴不满50万元适用此档;欠缴达到50万元且不满500万元,同时欠缴比例低于30%的,也处1倍罚款。
第二档,1倍以上2倍以下罚款:欠缴达到50万元且不满500万元,同时欠缴比例达到30%以上;或欠缴达到500万元但欠缴比例低于30%。
第三档,2倍以上3倍以下罚款:欠缴达到500万元且欠缴比例达到30%以上,或存在其他严重情节。
例如,企业欠缴社保费30万元,收到限期缴纳要求后仍未处理,按一般档次可能面临30万元罚款,同时还要补缴30万元本金和相应滞纳金。
员工自愿放弃,协议有效吗
无效。用人单位与劳动者约定无需缴纳社会保险费,或劳动者作出此类承诺的,人民法院应当认定相关约定无效。缴纳社会保险费属于法定义务,员工主动申请、双方协商一致或签署承诺书,都无法免除企业责任。
企业未依法缴纳社保,员工可以据此解除劳动合同,并要求企业支付经济补偿。将社保费用折算成现金发给员工,同样无法替代参保缴费。企业依法补缴后,可以依据司法解释请求员工返还已支付的社保费补偿,但仍要承担补缴和处理争议的成本。
11月1日前,企业先查四件事
第一,核对员工花名册、劳动合同和社保缴费名单,重点检查已形成劳动关系却未参保的人员。第二,检查缴费基数与员工工资是否匹配,关注长期按最低基数缴费、工资调整后基数仍未变化等情况。第三,清理入职材料中的"自愿放弃社保"条款,排查工资表中的"社保补贴""保险补助"等项目。第四,根据未参保人数、欠缴时间和缴费基数,测算可能涉及的补缴本金与滞纳金。
常见问题(FAQ)
Q:员工自愿放弃社保并签字,企业还有责任吗?
A:有。缴纳社保是法定义务,此类约定和承诺一律无效。员工可据此解除劳动合同并要求经济补偿,企业补缴后也难以追回全部成本。
Q:把社保费折现发给员工,算缴过了吗?
A:不算。社保折现不能替代参保缴费,企业仍需补缴并承担滞纳金;已发放的补贴可依法请求返还,但争议处理成本已实际发生。
Q:11月1日之后欠缴社保,会怎么罚?
A:征收机构先责令限期缴纳并加收每日万分之五滞纳金;逾期仍未缴纳的,按欠缴金额与比例分档处1倍至3倍罚款,欠缴越大罚得越重。
Q:长期按最低基数缴费有风险吗?
A:有。缴费基数与工资不匹配属于未足额缴纳,员工可要求补缴。新规按欠缴金额和比例分档后,长期低基数缴费的企业面临的罚款金额会明显上升。
如需了解薪酬社保与用工合规解决方案,欢迎访问卡思优派,或联系您的专属顾问。


